
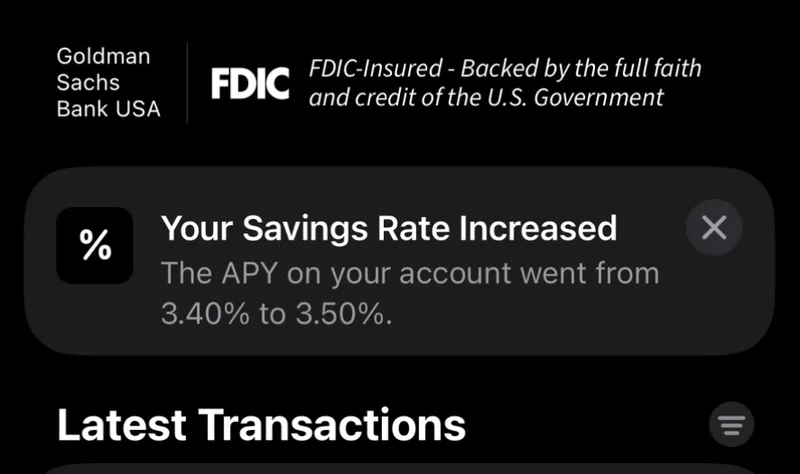
把零钱放在 Apple Card 储蓄账户里的用户,这次能多赚一点点了。苹果与高盛 9 月 23 日起把该账户的年化收益率(APY)从 3.4% 上调到 3.5%。有用户已经在钱包 App 里收到「Your Savings Rate Increased」的提示,白纸黑字写着从 3.40% 调到 3.50%。
这不是一条能上头条的财经新闻,但它关系到一批人的日常习惯:Apple Card 的 Daily Cash 返现默认躺在账户里,设置了自动转入的用户,这笔钱每天都在账户里生息。利率动一动,落到的就是这些人的账上。
跟谁对齐的
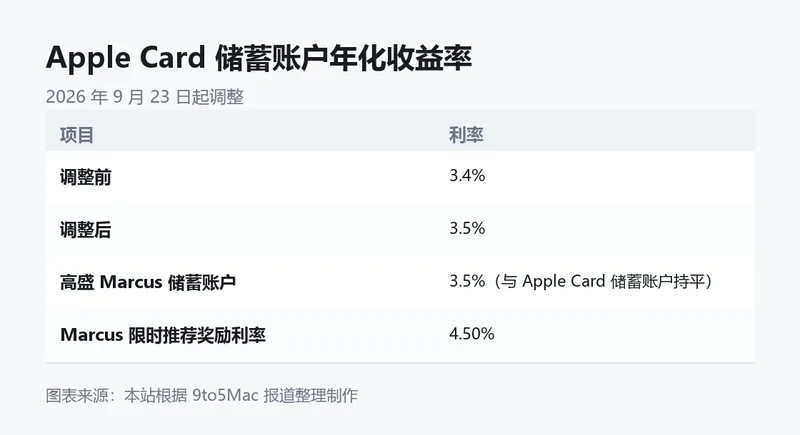
Apple Card 储蓄账户的利率由苹果与高盛根据大环境定期调整,这次调完正好和高盛自营的 Marcus 储蓄账户打平。需要留意的是,Marcus 目前还有一个限时 4.50% 的推荐奖励利率,那是活动口径,不是常态利率。苹果这次是「看齐」,不是「超越」。
储蓄账户这个产品从诞生起就是苹果金融版图里口碑最好的部分之一:没有月费、没有最低存款要求,跟 Apple Card 绑在一起,返现自动进去生息。已经习惯这套流程的人,基本不需要任何操作,利率调整自动生效。过去两年它的利率跟着大盘起起落落,这次的 0.1 个百分点放在整个周期里只是又一次常规校准,方向终于是向上的。
账户怎么用
这个储蓄账户只对 Apple Card 用户开放。日常刷卡攒下的 Daily Cash 可以手动转进储蓄账户,也可以设置成直接存入,连返现落地都省了。除了刷卡的返现,还能从关联的银行账户往里充钱,或者把 Apple Cash 余额挪过去。
利息按日复利,也就是说本金和已经产生的利息会一起继续生息,累积的利息在每个自然月月末打进储蓄账户。别小看「按日」这两个字:同样 3.5% 的年化,按日复利比按月、按年结算的实收都要高一点,存得越久差距越明显。举个直观的例子,1 万美元存一年,3.5% 的年化对应的利息大约是 350 美元,复利的部分会在这之上再添一点。当然,没人会把储蓄账户当成理财主力,它的定位本来就是「顺手放零钱」,没有锁定期、随取随用,利率跟着大环境走,美联储那边的风吹草动迟早会反映到这个数字上。
顺带说说合作本身
顺带一提,苹果与高盛的信用卡合作这几年传闻不断,外界一直在传高盛想抽身,但储蓄账户的运营一直按正常节奏走,该调息调息,该按日计息按日计息。这次调整发生在 9 月 23 日,幅度只有 0.1 个百分点,象征意义大于实际收益——但对习惯把 Daily Cash 直接存进去的用户来说,聊胜于无。合作走向如何暂且不论,至少这个账户的产品体验没有被传闻波及,对存量用户是个安心的信号。
用户这次唯一要做的决定大概是:这笔钱放着吃 3.5%,还是挪去别处。如果想对比,Marcus 本尊就是最直接的参照物,两家现在利率一样,差别只剩入口和体验;要是追求更高收益,Marcus 的限时 4.50% 推荐奖励利率也能当一个对照项,只是那属于活动口径,未必长期有效。
回看这个账户的利率轨迹,它一直是跟着大盘走的:环境宽松时一路下调,环境收紧时再一步步加回来。这次回到 3.5%,更像周期里的一个小台阶,而不是转折点。真正值得关注的还是苹果与高盛的合作关系最终走向何方,这决定了这个账户未来还有没有人愿意认真经营。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


