
存储芯片的涨价正在往终端传导。据 GSMArena 报道,苹果已经和三星电子就 2027 年第一季度的存储芯片采购价格达成协议,接受了 DRAM 和 NAND 闪存的涨价方案。这意味着 iPhone 等产品在 2027 年还会面临一轮价格压力。
涨了多少
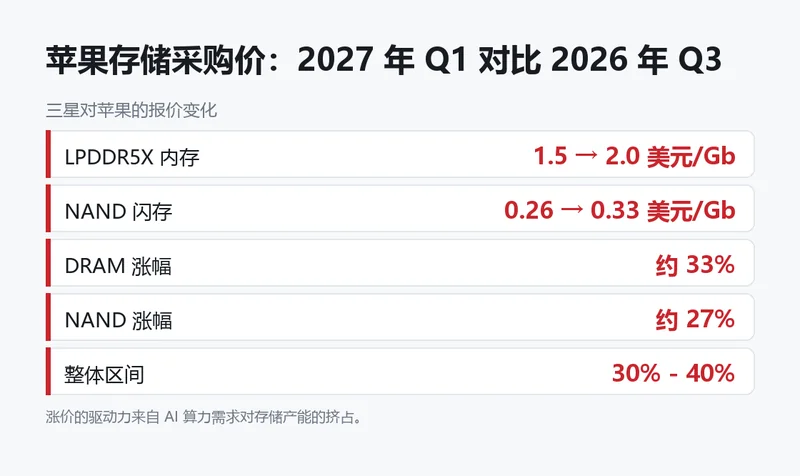
按产业链消息,苹果将从 2027 年第一季度起,以接近 2 美元/Gb 的价格采购 LPDDR5X 内存,以接近 0.33 美元/Gb 的价格采购 NAND 闪存。
作为对比,三星在 2026 年第三季度对苹果的报价是 LPDDR5X 约 1.5 美元/Gb、NAND 约 0.26 美元/Gb。据此测算,DRAM 采购价涨约 33%,NAND 涨约 27%,整体涨幅落在 30% 至 40% 区间。
这一轮涨价的核心驱动力是 AI 算力需求的爆发。存储芯片价格飙升已经对苹果的物料成本产生了明显影响,而成本压力已经在今年的产品上体现出来。
成本已经传导到售价
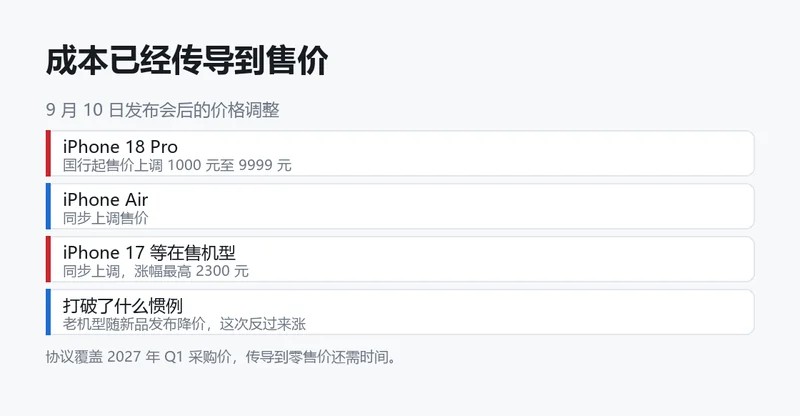
9 月 10 日秋季发布会之后,iPhone 18 Pro 的国行起售价上调 1000 元到 9999 元;iPhone Air、iPhone 17 等在售老机型也同步上调售价,涨幅最高达到 2300 元。老机型随新品发布涨价,打破了行业里「发新降旧」的惯例,这一点比新机定价本身更能说明成本端的变化有多大。
换句话说,2027 年这个采购价还不只是一份远期合同,它是未来一年 iPhone 定价的一个前置条件。
供应商也在调整布局
另一条相关的消息来自路透社:苹果的存储供应商 SK 海力士,其子公司 Solidigm 正在考虑在美国建一座 NAND 闪存工厂,纽约上州是目前的领先候选地。这样做可以减少 Solidigm 对中国 NAND 工厂的依赖。
更早一些的消息是,这家苹果存储供应商已经在和英特尔商谈在美国启动内存生产。两条消息放在一起看,供应链的地理分布在往「多地备份」的方向走。
对普通用户意味着什么
首先,短期内不必紧张。这份协议覆盖的是 2027 年第一季度的采购价,落到零售价上还要经过整机成本核算和苹果自己的定价策略,中间的传导不会立刻发生。
其次,存储配置的溢价可能继续拉大。如果 NAND 成本本身就涨了近三成,大容量版本与基础版本之间的价差很难压缩下来——这也是今年 2TB 选项被点名会影响平均售价的原因。
最后,换机决策可以更从容一点。老机型涨价的同时,上一代产品的二手残值通常也会跟着抬升,以旧换新的折抵金额会相应变化。如果本来就有换机打算,多对比一次官方换新报价未必是坏事。
这轮涨价周期是怎么来的
存储芯片是典型的周期行业,价格随供需摆动,过去几年还经历过一轮明显的下行。这次方向反过来,驱动力来自 AI 算力——数据中心对高带宽内存和大容量闪存的需求挤占了产能,消费电子拿货的成本跟着抬升。
对手机厂商来说,这类成本几乎没有腾挪空间:内存和闪存是硬性物料,规格越高的机型用量越大,越贵的机器受冲击越明显。苹果选择接受涨价而不是削减配置,说明它更倾向于保住产品定义,把成本转到售价上。
存储该怎么选
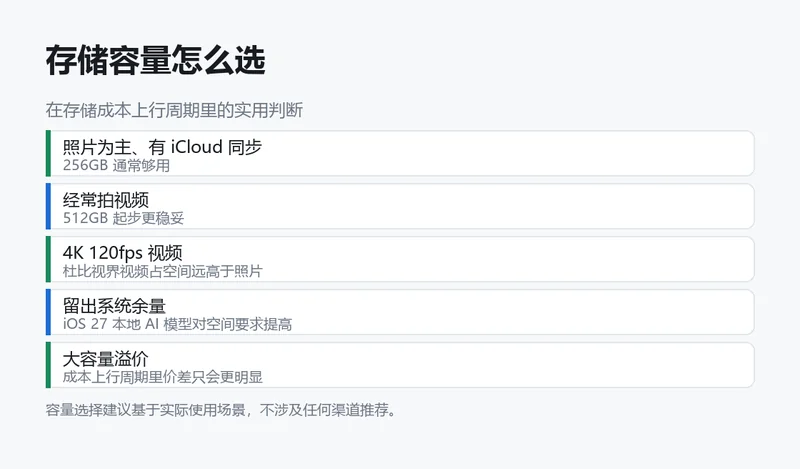
在存储成本往上走的周期里,基础容量和大容量版本之间的价差只会更明显。选容量时有一个比较实用的判断方式:看你拍照和拍视频的习惯。4K 120fps 的杜比视界视频对空间的消耗远高于照片,如果经常拍视频,512GB 起步更稳妥;如果照片为主、也有 iCloud 同步,256GB 通常够用。
另外,无论选哪个容量,都要把系统更新和本地 AI 模型的空间余量算进去——这一代 iOS 27 对部分机型的存储要求明显提高,起步版本的实际可用空间会比标称值紧张。
供应商动作的解读
Solidigm 考虑在美国建 NAND 工厂这件事,和涨价是两条相关但要分开看的线。建厂解决的是长期供货安全和地缘风险,短期内不会改变价格;涨价协议解决的是明年的采购成本,跟产能布局没关系。
把两条消息放一起能看出一个趋势:苹果的存储供应链正在朝着「多地生产、多家供应」调整,代价是短期内成本更高、节奏更慢。这类投资通常要几年才见效,所以未来一两年里,存储成本对终端售价的压力不会因为新厂而缓解。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


