
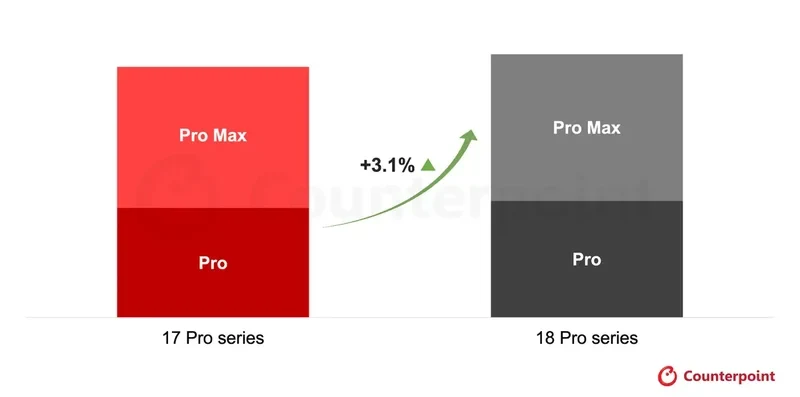
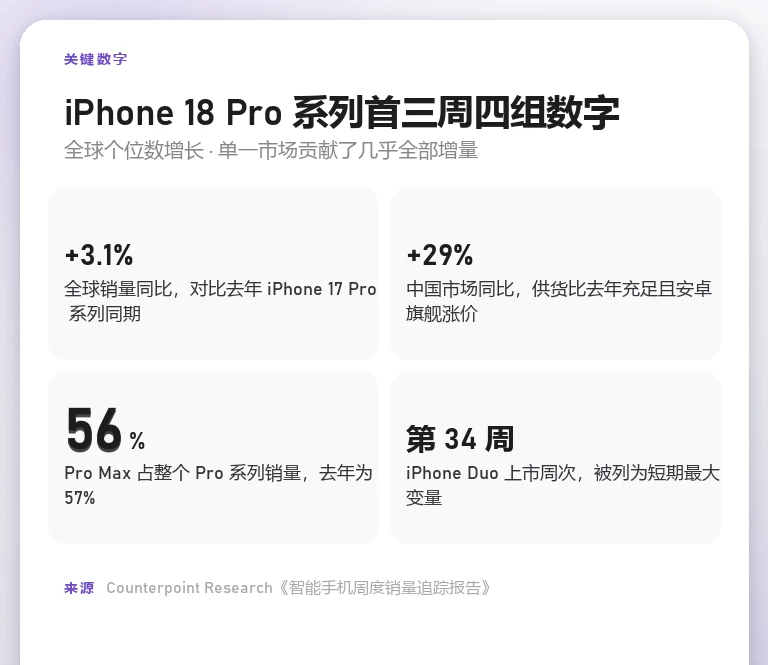
Counterpoint Research 的《智能手机周度销量追踪报告》给出一个分化明显的开局:iPhone 18 Pro 系列 9 月上市三周,全球销量较去年同期 iPhone 17 Pro 系列增长 3.1%,增幅几乎全部由一个国家贡献——中国销量同比大涨 29%。报告直言,如果没有中国市场,全球增幅会远低于 3.1%。
中国涨两成九,靠的是供货和对手涨价
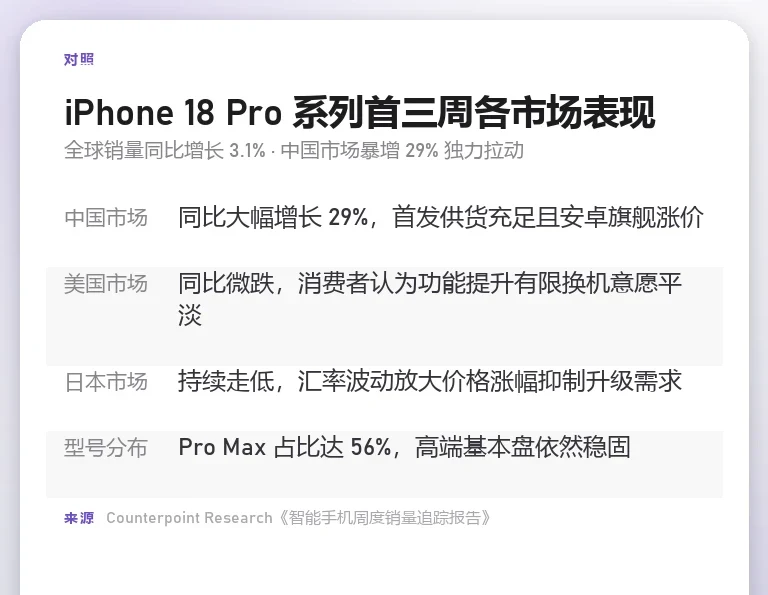
报告把中国市场的涨幅归到两个具体原因上:一是上市初期供货比去年同期充足,去年 Pro 系列开卖时长期缺货,今年这道瓶颈松了;二是中国安卓厂商的竞品旗舰机型集体涨价,同价位段的比较关系随之变化。两条叠在一起,才有了 29% 这个数字。
这与站内追踪过的国内激活数据方向一致。此前整理的激活量统计显示 Pro Max 单周国内激活已逼近 90 万台、Pro 系列累计突破 400 万台,Counterpoint 的口径是全球同比,两者基准不同,但都指向同一件事:这一代的量集中在中国落地。
美国和日本都在往下走
美国市场同比下滑,报告给出的消费者反馈很直接:新机在功能和设计上相比上一代没有明显提升。日本的情况不同,价格涨幅被汇率变化放大,需求因此被压住。两个市场的下滑幅度报告没有单独披露,但足以把全球 3.1% 的增幅稀释到个位数。
涨价这件事在两地的性质并不一样。美国是产品力与定价的匹配问题,日本是汇率把原本的价格差放大成了门槛问题。同一个结果,成因分岔。
Pro Max 占比从 57% 退到 56%
iPhone 18 Pro Max 占整个 Pro 系列销量的 56%,比去年同期的 57% 低一个百分点。报告把这个变化归到新兴市场上:印度、东南亚等地的销量增长更多来自 Pro 机型而非 Pro Max,大屏顶配在这些市场的接受度还没跟上。
一个百分点的挪动听上去微小,但放在 Pro 系列内部就是数万台的构成变化。对苹果而言,Pro Max 是单价最高的一档,占比下滑会直接影响这条产品线的平均售价。
真正的变量是 iPhone Duo
Counterpoint Research 副总监林秀晶把接下来的观察点收窄到两件事上。一是中国的强劲表现能否延续,还是消费者提前集中购机造成的短期波峰,未来几周就会更清楚。二是第 34 周上市的 iPhone Duo 究竟带来新的购买需求,还是分流走 Pro Max 的销量。
后一个问题对苹果的账本意义更大。iPhone Duo 是苹果首款折叠机,定价落在最高一档,如果它抢的是自家 Pro Max 的用户,整体营收并不会因此增加多少;如果它拉来的是原本不打算换机的人,那才是净增量。研究总监塔伦 · 帕塔克的补充是,iPhone Duo 的预订表现强劲、当前供不应求,这至少说明需求端不弱。
换机周期越拉越长
帕塔克给的另一层背景是成本。去年 iPhone 17 系列卖得非常好,今年的对照基数本就高;存储成本上涨带来的涨价压力与宏观经济的不确定性同时在影响消费者决策,换机周期因此越来越长。Counterpoint 每周都在追踪销量,观察上市初期的高峰过去之后需求还能维持多久,因为这直接决定年末购物季的表现。
他对个位数增幅的评价是「对苹果仍然有利」:更多消费者换购 Pro 系列,有助于改善营收结构。这句话点出了苹果这几年的策略重心——总量增长放缓的同时,把出货往高单价段推,用结构换收入。3.1% 这个数字单独看平淡,放进这条逻辑里就不算坏消息。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


你可能也喜欢
- ♥ iPhone 18 Pro 拖动小组件会卡死整机:扬声器杂音问题苹果仍未修复10/01
- ♥ iPhone 18 Pro 系列中国首销三天增长 12%:以 33% 份额登顶周销量榜首09/30
- ♥ iPhone 18 Pro 的 A20 Pro 跑分曝光:单核 4719、多核 12677,内存带宽提升 50%09/10
- ♥ 摄影师 Austin Mann 评 iPhone 18 Pro:光圈建议留自动,手动对焦最实用09/19
- ♥ iPhone 18 Pro 评测:性能散热快充都补齐了,代价是逼近 250 克的重量09/19
- ♥ 海南免税版 iPhone 18 Pro 价目表:一样是 2TB,Pro 比 Pro Max 多省 600 元09/18
热评文章
- M4 上的好日子结束了:M6 Mac mini 把 SSD 重新焊死,第三方扩容无门 0
- 播客订阅要开始卖视频了:独家视频单集、去广告版、抢先看都能打包进订阅 0
- 被苹果剪掉的 47 分钟:iPhone 4 天线门答问录像时隔 16 年现身 0
- 下一代 iPad mini 用上 A20 Pro 和窄边框之后,最值得抄的是 iPhone Duo 的分屏加画中画 0
- 341 种苹果产品配色被搬进一个网站:从 Bondi Blue iMac 排到勃艮第红 iPhone 18 Pro Max 0
- Counterpoint 预测 iPhone Duo 年销量 600 万部:上市即抢占全球折叠屏两成半份额 0