
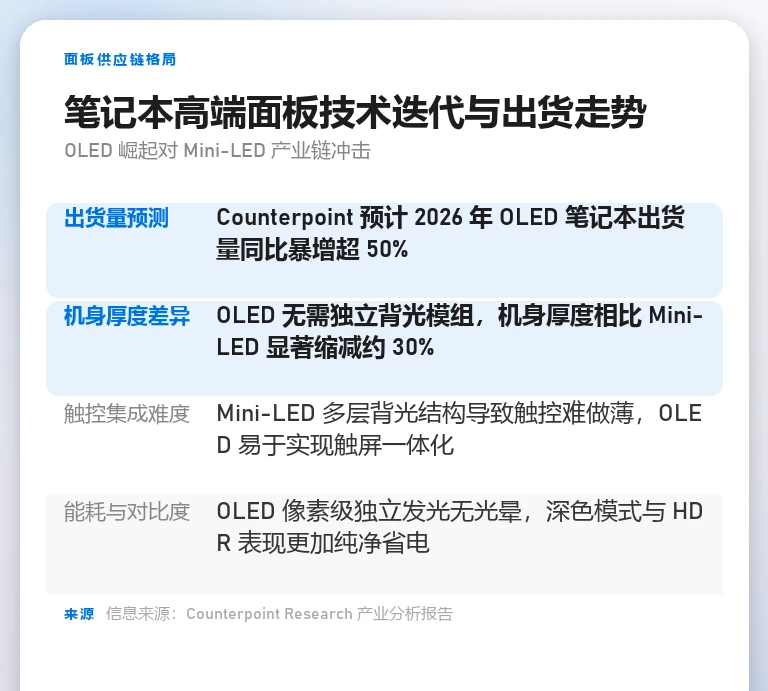
权威市场调研机构 Counterpoint Research 发布的最新显示面板产业链预测报告显示,2026 年全球 OLED 笔记本面板的出货量预计将实现同比超过 50% 的爆发式增长。这一强劲势头的背后,是苹果即将在高端 MacBook Pro 产品线上全面推进的自发光面板替代战略,直接给曾经风光无限的 Mini-LED 上游产业蒙上了一层严峻阴影。
五年功勋 Mini-LED 迎来技术拐点
自 2021 年苹果在重新设计的 14 英寸与 16 英寸 MacBook Pro 上首次引入 Liquid 视网膜 XDR 屏幕以来,Mini-LED 背光技术凭借出色的局部调光能力和惊人的持续峰值亮度,成为了苹果确立专业级移动工作站标杆的关键基石,也直接拉动了整个上游背光芯片封装产业链的繁荣。
然而随着整机轻薄化诉求与触控交互浪潮的再次卷土重来,Mini-LED 面板内部由数万颗发光芯片与多层光学反射扩散膜堆叠而成的物理结构,在更轻、更薄的代际竞争中逐渐暴露出难以逾越的工程瓶颈。
OLED 极致轻薄与触控融合优势
相比需要繁复背光模组的传统方案,OLED 屏幕依靠微米级有机自发光像素独立工作,使得整个面板组件的总厚度大幅缩减了约百分之三十。更轻巧的屏幕总成不仅能让机身实现前所未有的极致减薄,还能彻底消除液晶显示器在深色背景下显示文字光标时难以避免的晕光现象。
为了满足苹果即将推出的全新触控版 macOS 系统交互,OLED 面板在封装层面更容易与高灵敏度的触控电容感应层实现一体化贴合,消除了多层夹层带来的手势延迟与光学反射损耗,触控手感更为灵敏顺滑。
上游背光供应链的断崖阵痛
Counterpoint 在产业走势报告中直言,苹果堪称全球消费电子技术路线的最核心风向标,其单一采购决策的转向足以重塑整个零组件市场的供需结构。一旦旗舰 MacBook Pro 正式向 OLED 完成全面倒戈,失去苹果顶级采购大单支撑的 Mini-LED 面板将面临断崖式的出货量萎缩。
这一不可逆转的替代趋势迫使诸如台湾晶电、富采以及韩国显示驱动巨头等传统供应链厂商加速收缩产线,被迫向车载显示大屏与低阶显示器等边际市场寻求转型分流,产线调整压力倍增。
高端显示体系的代际交接
从今年春季发布的全新 iPad Pro 率先试水双层串联 OLED 架构,到秋季折叠屏与触控 MacBook 密集跟进,苹果在全生态设备中加速推进高对比度自发光屏幕的战略意图已然十分坚决。
随着三星显示与 LG Display 投资数百亿元建设的第 8.6 代 IT 专属 OLED 产线陆续启动大规模量产,笔记本电脑屏幕正在不可逆地迈入一个色彩更加极致、形态更加灵动的新时代。
技术演进下的显示能效革命
自发光面板带来的像素级关断特性还带来了意想不到的续航红利。在专业开发者全天候开启深色模式编码的典型工况下,黑底界面的功耗开销将大幅降低,进一步拉长了顶级移动工作站的脱充使用时间。
新型发光材料对显示寿命的改善
早期 OLED 技术之所以迟迟未能在笔记本电脑中普及,核心顾虑在于办公软件常驻任务栏极易引发像素老化烧屏。随着无偏光片超薄封装与新型红绿磷光发光材料的规模商用,新一代笔记本面板的抗老化能力与色彩持久度提升明显,从根本上消除了专业创作者对屏幕长期高强度服役的耐用性顾虑。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


