
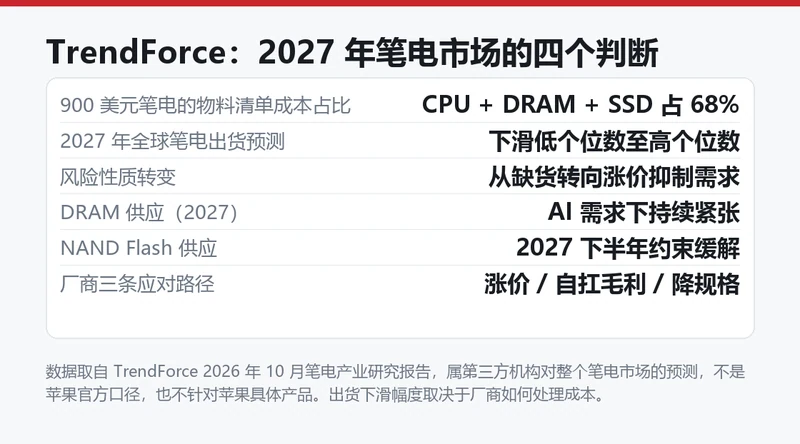
一台厂商建议零售价 900 美元的「主流笔记本」,在 2026 年第三季度的物料清单里,CPU、DRAM 和 SSD 三项占了 68%。TrendForce 用这个数字说明:2027 年笔电市场的最大风险,已经从缺货变成涨价。
TrendForce 的判断是,如果 DRAM 和 CPU 价格维持在高位,2027 年全球笔电出货量将出现低个位数到高个位数的下滑,具体幅度取决于厂商怎么处理成本。
68% 这个数字意味着什么
物料清单里三分之二的钱花在 CPU、内存和存储上,这三项构成了笔电成本的主体。理解这个比例,就能理解为什么存储涨价对整机厂商的传导如此直接——内存涨三成,摊到整机上就不是小数。
更麻烦的是它会挤压其他环节的余量。屏幕、电池、散热、模具这些部件的成本空间相对固定,当三项核心器件吃掉三分之二预算,厂商能压缩的余地就集中在别处。
厂商的三条路,都会伤到自己
TrendForce 列出三种应对方式,报告给每一种都标出了代价。
涨价——把成本转嫁给消费者,代价是需求进一步走弱。
自己扛——压缩毛利率,保住零售价,代价是盈利能力下降。
降规格——比如减少内存容量或改用其他存储方案,代价是产品竞争力下滑。
三条路没有一条是免费的。报告明确指出风险的核心:零售价一旦上涨,会进一步延长换机周期,反过来压低出货量。厂商选哪条路,都躲不开这个循环。
关键在于换机周期被拉长了
报告里最值得注意的判断是风险性质的转变:2027 年笔电市场面临的主要风险,从供应限制转向成本上涨对需求的冲击。
这两种风险的应对方式完全不同。缺货时厂商等产能,价格能维持;成本上涨时厂商必须涨价,而涨价直接影响消费者决策。
换机周期拉长的机制是这样的:用户原本计划今年换机,看到要涨价就推迟;推迟的人多了,厂商的出货假设就落空;出货下滑又反过来让厂商更倾向于涨价保利润。这个循环一旦形成,跌幅就容易突破高个位数区间。
2026 年的提前采购透支了后续需求
TrendForce 解释了为什么 2027 年会这样——2026 年的出货是靠几件事撑起来的。
CPU 供应改善、厂商提前采购、以及从更晚周期提前释放出来的换机需求。这三项里,前两项是可重复的正常因素,第三项则是一次性的。
原本预期在 2026 年下半年及之后发生的采购,已经提前发生了。后续周期的换机动能因此会减弱。报告的表述是,换机势头在后续周期很可能减弱。
存储端的判断:DRAM 仍紧,NAND 会松
在存储这块,TrendForce 给出了分方向的判断。
DRAM 方面,由于 AI 相关需求,供应明年可能持续紧张,PC DRAM 面临供应增长受限的风险。反过来看,NAND Flash 的供应约束预计在 2027 年下半年缓解。
两者的分歧点很关键:DRAM 继续紧意味着内存这条成本项不会松绑,而 NAND 松绑意味着存储里的另一块能减压。笔电厂商在 2027 年的成本压力,主要来自内存而非闪存。报告还提到,随着低价库存逐渐耗尽,厂商将面临更大的定价压力——这是继涨价之外的第二层推力。
需要说明的是,以上全部为 TrendForce 的行业预测,非苹果官方口径。这份报告的落点是整个笔电市场,不针对苹果的具体产品。苹果此前已在内存涨价传到苹果供应链一文中被单独讨论过,与这篇的市场面预测构成两个层面。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


