
洛图科技北京时间 9 月 28 日发布的数据显示,2026 年 8 月中国笔记本电脑线上全渠道市场(不含企业官方平台)销量为 122.3 万台,同比下降 20.8%;销额为 96.4 亿元,同比下降 11.1%。销量跌了两成,销额只跌了一成出头,差额来自一台卖得更贵的平均价格。
销量跌两成,均价反而涨到 7885 元
8 月中国笔记本线上市场均价达到 7885 元,同比上涨 12.3%。销额降幅小于销量降幅,这一点解释了整组数据的走向:买的人少了,但每台机器卖出去的钱更多,中高端产品在结构里的占比继续往上抬。
需要留意数据口径本身。洛图科技统计的是「线上全渠道市场」,并且明确不含企业官方平台,也就是说各品牌官网直销的部分不在其中,第三方电商与授权渠道构成主要样本。这个口径下得出的份额与均价,跟线下渠道、行业采购的实际情况会有出入,跨平台比较时不能直接套用。
价位段在两头撑起来:中端变主力,高端冲到 23.7%
价位段的结构变化比总量更能说明问题。4000 至 5999 元价位段的销量份额升至 28.7%,同比提升 8.7 个百分点,这是目前最大的一块;万元以上高端市场的份额达到 23.7%,同比提升 11.6 个百分点。两头都在扩,中间地带的过渡价位反而被挤压,消费者的选择正在向「够用就买便宜的,要用久就一步到位」这两个方向集中。
结合均价一起来看,这种两头扩张并不矛盾:低价段靠走量撑住总销量,高端段靠单价把销售额托住。品牌愿意往这两头发力,是因为中间价位的机器最难讲清楚卖点,也最容易在促销季被比价。
品牌座次:联想系居首,苹果增幅最高
销量份额方面,联想系以 34.3% 继续排名第一,华硕系和机械革命分列第二、第三。前十名里份额增幅最高的是苹果:线上销量份额同比提升 3.7 个百分点,达到 9.6%。小米则依靠 REDMI 产品线,市场份额同比提升 2 个百分点,同样实现逆势增长。
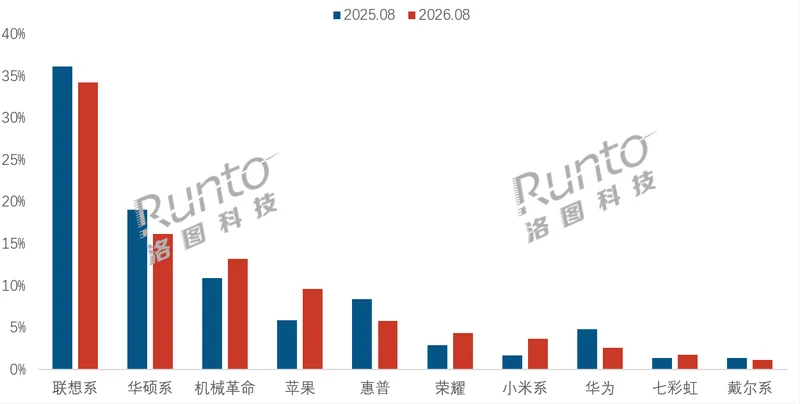
洛图科技没有在数据中解释苹果份额上升的具体原因。从时间点看,8 月并非苹果的新品发布窗口,此前有传闻提到触屏 MacBook 传闻,七款新品排队等 10 月发布,苹果后续在笔记本市场的表现如何,要看新品落地之后的数据。9.6% 的份额与联想系 34.3% 之间仍有明显差距,一次产品更新能不能把差距再拉近一点,年底的数据会更清楚。
存储涨价把均价顶在高位
更值得普通买家留意的是后面这条判断。洛图科技预计,受存储等核心元器件成本影响,笔记本终端均价短期内仍将维持高位。接下来几个月里,同样的预算能买到的配置大概率不会变好,等一等的收益有限,反而可能撞上更贵的价格。
这组数据还有一个容易被忽略的点:销量同比降两成的同时,销额只降了一成一,说明厂商在主动往高价位迁移,而不是靠降价换量。厂商借此应对元器件涨价,消费者这边则要面对低价段的便宜货变少。接下来如果存储等核心元器件价格继续上行,这种「量降价升」的组合大概率还会持续,想在年底促销季捡漏的人,需要把预期放低一些。
这与今年 Mac 侧的几次争议形成呼应,此前有用户反映M5 Max 散热翻车与降频问题,换机成本本来就不低,如今整机价格还被元器件成本顶着。想换笔记本的人,眼下能做的功课其实很具体:先确定自己落在哪个价位段,再看这个价位段今年的份额变化,4000 至 5999 元段与万元以上段今年都在扩,说明两端的供给和售后都更成熟,夹在中间的机型反而要慎重。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


