
DigiTimes 在 10 月 22 日的报道里点出了一个具体环节:苹果削减供应链排放的努力,在印刷电路板制造商这里遇到了持续的困难。麻烦不在供应商不配合。苹果与谷歌的要求已经促使这些厂商发布可持续发展报告、采购更多可再生能源电力,并向下要求自己的供应商减排。真正卡住的是这一行本身的用电结构,以及正在变复杂的板型。
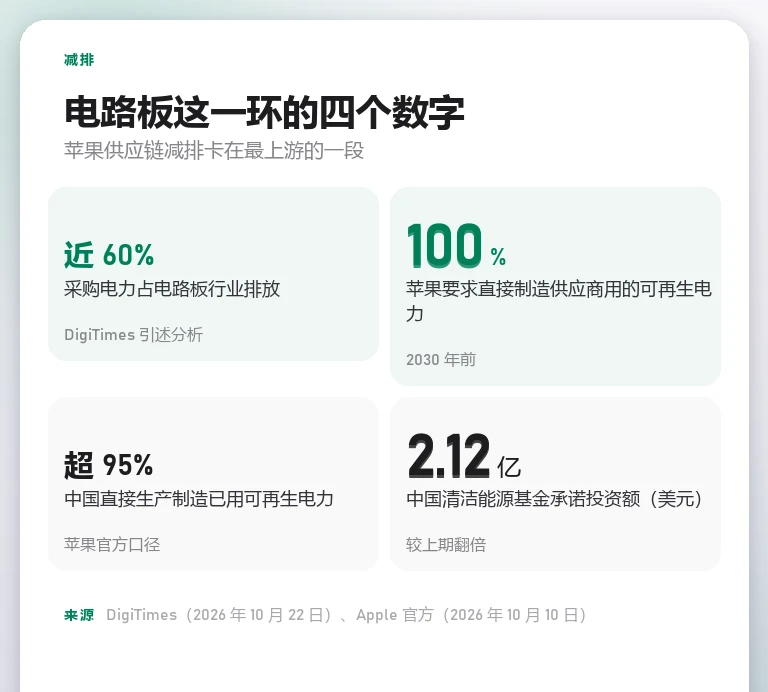
报道引述的一项分析给出关键比例:采购电力占印刷电路板行业排放接近 60%。这个数字决定了减排的发力点只能落在电上,而不是换个包装、少用点塑料那种末端动作。买绿电是最直接能压下来的路径,也是所有约束里最先碰到天花板的一条。
苹果要的是 2030 年 100% 可再生电力
苹果对直接制造供应商的要求写得很明确:2030 年前,为苹果产品进行的生产必须全面使用 100% 可再生能源电力。这条要求覆盖的是「为苹果生产」的那部分产线,不是供应商的全部工厂,执行上需要分产线计量、分产线核算,比整体采购绿电复杂得多。
站内记录过苹果在这一侧的进展:公司在中国的直接生产制造中,已有超过 95% 使用可再生能源;2015 年以来整体温室气体排放已降低超过 60%;终点是整个碳足迹在 2030 年底实现碳中和(清洁能源基金翻倍到 2.12 亿美元)。95% 这个数字很好听,但它统计的是电力,而电力只是排放的一部分。
板子变复杂,用电和用水一起涨
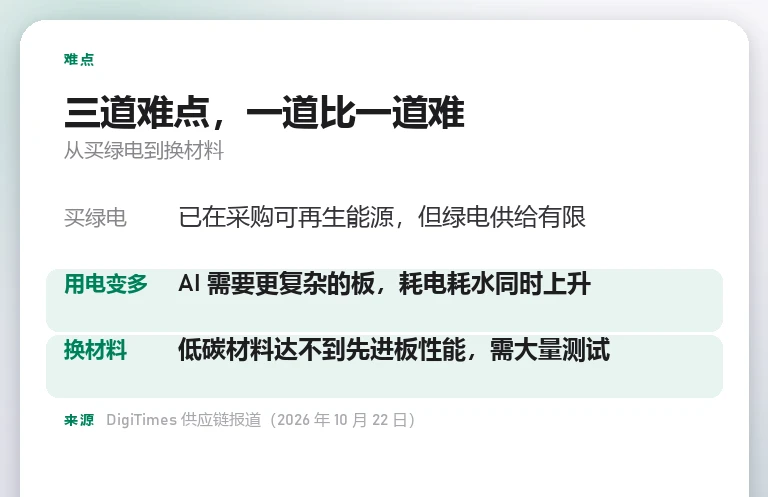
报道提到一个与减排方向相反的趋势:AI 与高性能计算带动了更复杂电路板的需求,生产这些板需要的电力与用水都在上升。层数更多、线宽更细、材料体系更复杂,意味着每平方米板子的加工工序更长,钻孔、电镀、蚀刻、清洗各段的能耗与水耗都要跟着加。
这构成了一个结构性矛盾:同一个供应商,一边被品牌方要求把每片产品的碳排降下来,一边接到的是单位碳排更高的订单。分母在变大,分子要变小,两个方向同时用力,靠采购绿电单独解决不了。
换材料比买绿电更难
报道指出,供应商在更换材料上同样受阻:低碳替代材料目前仍未满足先进电路板的全部性能要求,而且要经过大量测试才可能被广泛采用。电路板的基材、阻燃体系、镀层直接关系到信号完整性与长期可靠性,任何一项不达标,整块板就要重新验证。
验证周期是按月甚至按季度算的。一款新机的主板从选定材料到量产,中间要过可靠性测试、环境测试与整机匹配,材料替换的成本不只是采购价差,还有整条验证链的时间。这解释了为什么低碳材料在展会上出现了好几年,落到量产机型上的比例仍然有限。
95% 覆盖的是电力,不是全部排放
把两个数字放在一起看会更清楚:中国直接生产制造的可再生电力比例超过 95%,而印刷电路板行业近 60% 的排放来自采购电力。前者接近完成,后者说明这一行的排放基数仍然压在电上,且随着复杂板型需求上升,用电总量还在涨。可再生比例是个比值,比值上去了,总量没下来,绝对减排量就可能不如预期。
还有一块是报告之外的部分:电路板生产的水耗与化学品处理,不计入碳排放核算,但属于同一批工厂的环境负荷。苹果的 2030 目标算的是碳足迹,水与废弃物走的是另一套供应商行为准则,两套标准同时约束同一家工厂时,成本压力会集中到最难改的工序上。
供应链减排进入了难啃的一段
易减排的部分已经减完了。组装厂的照明、办公用电、包装材料,这些改起来成本低、见效快,是过去几年排放曲线下降的主要来源。剩下的是工艺本身的排放:电路板、铝材熔炼、显示面板,都是能耗密集且替代路径不成熟的环节。
站内此前记录过铝材这一环的处理方式——苹果与供应商在熔炼工序上试点电感应炉,先用电替代燃气,再谈规模化(熔铝为什么比风电更难啃)。电路板面临的局面类似:能做的是把电换成绿的,做不了的是让工艺本身变轻。距离 2030 年底还有四年多,这一段的进度,决定碳中和承诺最后能兑现到什么程度。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


