
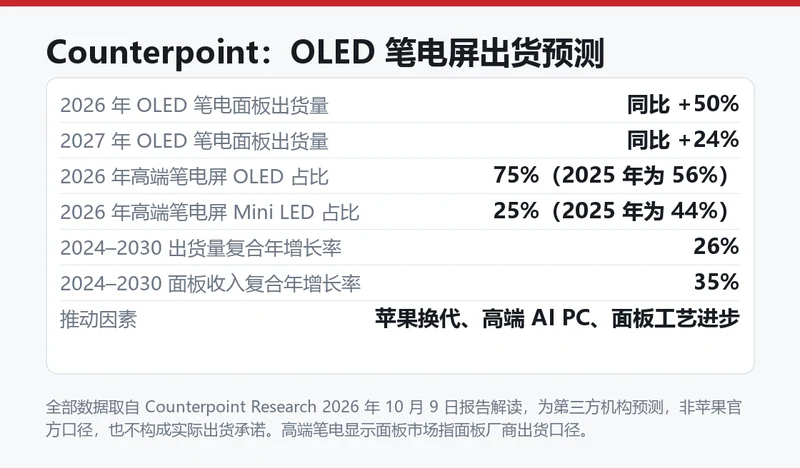
市场研究机构 Counterpoint Research 报告预测,苹果触控屏 MacBook Pro 会把 OLED 笔记本电脑面板的 2026 年出货量推高 50%,2027 年再增 24%。在高端笔记本显示面板市场里,OLED 的份额预计从 2025 年的 56% 升到 75%,同期 Mini LED 从 44% 降到 25%。
这份报告讲的是面板产业链的出货与份额,与MacBook 产品本身的配置讨论是两件事。此前我们写过MacBook Pro 十月大改款三亮点,那篇说的是 OLED 屏幕好在哪、触控怎么用;这篇说的是这次换代在面板厂那边意味着多大的量。
50% 与 24% 分属两年
Counterpoint 给的是两个独立年份的预测:2026 年 OLED 笔电面板出货量同比增长 50%,2027 年在此基础上继续增长 24%。两年连乘意味着 2027 年的出货量约为 2025 年的两倍。
拉长看更完整。报告预测 2024 年至 2030 年间,OLED 笔记本面板出货量的复合年增长率为 26%,面板收入的复合年增长率为 35%。
收入增速高于出货增速,指向的是另一层意思:OLED 面板的单片价值高于 Mini LED。同样一块面积更高规格的面板,价格更高。所以面板厂的营收增长会快于出货台数增长。
份额从 56% 到 75% 意味着什么
更具体的数字在高端笔电显示面板市场:OLED 面板出货占比预计从 2025 年的 56% 升到 2026 年的 75%,Mini LED 从 44% 降到 25%。
四分之三是一个结构性节点。在这个市场里,OLED 已经从「新技术选项」变成「主流配置」。Counterpoint 的措辞是 OLED 相对 Mini LED 将进一步扩大领先优势。
这里需要说清口径:「高端笔记本显示面板市场」是面板厂商的出货口径,不是笔记本整机出货量,更不是苹果一家 MacBook 的出货量。苹果在这轮换代里是主要推动力,但这个市场里还有其他厂商的高端机型。
推动力不只有苹果
报告列了三个原因:苹果产品换代、高端 AI PC 需求持续增长,以及 OLED 面板技术与制造工艺的进步。
第二项值得单独看。AI PC 对屏幕的要求不只是分辨率和刷新率——本地跑模型时的持续负载会让整机功耗上升,面板本身的能效表现因此变得更要紧。OLED 单像素发光的特性在这条路径上有优势。
第三项是工艺侧。OLED 面板制造工艺这些年持续进步,成本曲线与良率都在改善,这是它能从高端下探的前提。报告把这三条并列,等于在说苹果的换代只是其中一个推力,AI PC 与工艺演进构成了另外两条独立曲线。
两份数据不能混着用
报告里同时出现了三组不同口径的数字,混用会得出错误结论。
第一组是出货量增速(2026 年 +50%、2027 年 +24%),主体是 OLED 笔电面板的出货台数。第二组是市场份额(OLED 56% 升至 75%),主体是高端笔电显示面板市场里两类面板的占比分布。第三组是复合年增长率(出货26%、收入 35%),主体是 2024 至 2030 年的长期趋势。
50% 是增速不是份额,56% 是份额不是增速,两者不能相乘或相加得出「OLED 面板今年占多少」。
苹果自家那条链的情况
对苹果而言,OLED 面板进入 MacBook 的意义不止屏幕本身。MacBook 目前的供货里,面板是外购的供应商成本项;OLED 面板的单片价格高于 Mini LED,整机成本结构上因此多出一项压力。
苹果此前在 iPad Pro 上已经用过串联式 OLED,MacBook 沿用类似思路的可能性存在,但报告本身没有讨论技术路线,只给出了市场层面的判断。
对产业链意味着什么
从面板厂视角看,50% 的出货增速叠加 35% 的收入复合增速,意味着这一轮换代带来的不只是量,还有单价结构的上移。OLED 产能此前主要供应手机与平板等中小尺寸,笔电大尺寸面板的产能扩张节奏决定了这次增长能兑现多少。
Counterpoint 在报告里判断 OLED 占比会持续提升,附带的前提是「苹果带动厂商逐步将 OLED 引入高端笔记本产品」。苹果在这条链上扮演的是先行者的角色——它一旦把 OLED 面板的成本压到可接受区间,其他厂商跟进的速度会明显加快。
需要说明的是,以上全部为第三方机构的预测数据,苹果没有在官方渠道确认过任何出货量数字。这类报告的价值在于给出产业方向和量级参照,实际数字要等面板厂与整机厂的出货数据出来才能验证。
声明:本文来自苹果迷投稿,不代表苹果家园立场,版权归原作者所有,欢迎分享本文,转载请保留出处!


